Участник проекта Сколково теперь отчитывается за структуру выручки: минимум 70% дохода должны давать исследования и продажа их результатов по проекту, прошедшему экспертизу фонда. В остальные 30% засчитывают весь оборот перепродажи, поэтому одна крупная сделка с мизерной маржой выбивает за лимит и ставит под удар статус вместе со льготами. Переходное окно для действующих участников закрылось 23 июля 2026 года.
Я работал в Технопарке «Сколково», сейчас в МТК Консалтинг помогаю компаниям получить статус участника и сопровождаю тех, у кого он уже есть.
Правило 70/30: главное изменение года
Уже носите статус или только присматриваетесь к нему в 2026-м, правило 70/30 касается вас одинаково.
В старой редакции статья 4 Правил была закрытым списком того, что участнику разрешено, и к каждому пункту шли свои условия. Перепродать имущество можно было не дороже цены покупки, умноженной на индекс потребительских цен Росстата. Выдать заем разрешалось под ставку не выше ключевой и на процентный доход не больше 3 млн ₽ за год. Оборудование и помещения — только другим участникам проекта и Сколтеху. Доход вне этого списка был нарушением при любой доле, хоть на тысячу рублей. Теперь подпункты 2–10 отменены, а на их месте одно правило. Из всего, что принесли новые правила Сколково, участники чаще всего спотыкаются именно о него. Между собой мы зовем его Правилом 70/30.
Дословно норма звучит так: доходы участника от иных видов финансово-хозяйственной деятельности по итогам отчетного периода составляют не более 30 процентов от суммы всех доходов и не направляются на выплату дивидендов. В сумму всех доходов входит весь доход компании за период, включая непрофильный. Обратная сторона той же нормы: не меньше 70% должны приносить исследования и коммерциализация (продажа того, что вы разработали) по инновационному проекту, который прошел экспертизу фонда.
Здесь же спрятано второе изменение, его замечают позже. Раньше участник мог работать и за рамками проекта, прошедшего экспертизу: достаточно было попасть в инновационный приоритет фонда, то есть в одно из направлений развития, перечень которых фонд формирует по стратегии научно-технологического развития России. С 23 января 2026 года эта возможность из Правил убрана: деятельность ведется только в рамках инновационных проектов (пункт 1 статьи 2). Выручка по продукту, который через экспертизу не прошел, теперь непрофильная и падает в те же 30%. Самих проектов при этом может быть сколько угодно, их число не ограничено.
Про дивиденды у фонда есть удобное разъяснение: прибыль распределяют в той же пропорции, в какой пришли доходы. Из 100 тысяч рублей прибыли, где 30 тысяч заработаны на непрофильном, в дивиденды уходят 70 тысяч, а 30 остаются в компании.
Часть прежних ограничений при этом ушла. Внутри трети теперь можно то, что раньше шло с условиями или только для своих: перепродажа по любой цене, займы без потолка по ставке и по сумме процентов, аренда и субаренда не только участникам проекта, брокерский счет, облигации, векселя. Условие одно: не выйти за треть суммы всех доходов и не платить с этих доходов дивиденды. С банковским вкладом вышло наоборот: раньше он стоял в списке разрешенного отдельным пунктом, а сейчас доход по нему занимает место в той же трети.
Ловушка: в лимит идет вся сумма сделки
Здесь ошибаются чаще всего. 💥 Долю считают по доходам из бухгалтерского учета, а доход от перепродажи товара — это вся сумма реализации, не маржа. Перепродали оборудование на 40 млн ₽ с прибылью 4 млн ₽ — в лимит уйдут все 40 млн ₽. Одна крупная по обороту и почти бесприбыльная сделка выбивает вас за 30%, а это уже риск потерять статус.
Любую разовую перепродажу считайте по обороту до подписания договора. Расчет «у нас маржа маленькая, это пара процентов от выручки» здесь не поможет. В расчет идет оборот целиком, и разрешенная треть кончается быстро.
Отдельно держите в голове, что официальной методики нет. Порядок определения суммы всех доходов Правила отдают приказу фонда, а приказ к середине сентября 2026 года не вышел. Сам лимит от этого никуда не делся, только считает его каждый по-своему, поэтому крупную непрофильную сделку стоит согласовать с юристами фонда письменно — как получить такую консультацию, мы собрали в базе ответов фонда.
Смотрят не только год. Отчетные периоды по Правилам — это еще первый квартал, полугодие и девять месяцев нарастающим итогом. Фонд исходит из того, что 30% не должны превышаться в любой момент работы компании, так что разовая сделка попадет и в квартальный расчет, и в годовой. Проверяет он это на камеральной проверке (так это называет сам фонд, в Правилах слова нет): раз в год смотрит деятельность участника по документам и отчетам, без выезда.

Норма профильной деятельности участника звучит так: с чем зашел, на том и зарабатывай. Заявились с ИТ-разработкой, а взялись класть асфальт: он поместится в те самые 30%, но 70% вам все равно надо набрать разработкой из проекта. И реализовать проект нужно без существенных отклонений от его описания в анкете и годовом отчете (пункт 2 статьи 2). Если фонд за 12 месяцев подряд не увидит работы ни по одному проекту без таких отклонений, он вправе исключить компанию из реестра.
Что попадает в 70%, а что в 30%
Разложим все по двум корзинам. Как фонд сам делит доходы, он разбирал в ответах участникам: какие доходы идут в 70%, а какие в 30%.

Полгода на перестройку, которые дали действующим участникам, закончились 23 июля 2026 года. Теперь 70/30 считают у всех, отчет за 2026 год идет уже по новой норме, и в полную силу вошел запрет платить дивиденды из непрофильных доходов.
У компаний, получивших статус после 23 января 2026 года, переходного периода не было вовсе: соответствовать надо с первого дня, а устав и коды ОКВЭД приводят в порядок еще до подачи заявки.
Одно исключение осталось. Как считать доходы, полученные с 23 января по 23 июля 2026 года, фонд однозначно не определил. Была в этом окне крупная непрофильная сделка — берите письменную позицию фонда до сдачи годового отчета.
Как адаптироваться к 70/30
Клиентам мы советуем сразу разложить выручку по трем полкам.
- Бьется с заявкой. Вот ваши законные 70%, тут все чисто.
- Дословно не бьется, но связь можно обосновать. Эту полку надо пришить к проекту документами: договором, актами, техзаданием. Спорный договор лучше показать юристам фонда до подписания.
- Точно не бьется. Займы, аренду, перепродажи держим в пределах 30%.
Уложитесь ли вы в лимит
Поставьте доходы за отчетный период. Считают доходы, а не прибыль: перепродажа идет в лимит всей суммой сделки.
Когда непрофильной выручки много, сценариев остается два. Первый: провести через экспертизу фонда второй проект в том же юрлице, чтобы расширить корзину 70%. Плату за экспертизу второго и последующих проектов Положение о статусе допускает, но приказа о ней нет, так что пока это бесплатно. Второй, самый надежный: вынести непрофильную выручку из сколковского юрлица. Аренду, перепродажи и финоперации переводите в отдельную компанию, а в сколковском юрлице оставляете только исследования и коммерциализацию. Разделить потоки внутри одного юрлица не получится: раздельный учет профильных и непрофильных операций фонд прямо называет недопустимым и оценивает компанию целиком.
Объект коммерциализации: что теперь считают результатом
В 2026 году в Правилах заново описали, на чем участнику разрешено зарабатывать. Это объект коммерциализации, дальше для краткости ОК: результат разработки, который участник выводит на рынок и с которого получает выручку.
Помимо классических результатов интеллектуальной деятельности (РИД по статье 1225 ГК РФ), в состав ОК добавили иные научные и научно-технические результаты, включая результаты инжиниринговой деятельности. Разработчикам железа и инжиниринговым командам этого и не хватало, чтобы легализовать выручку. Что еще входит в эту группу, Правила не расшифровывают и называют только инжиниринг, так что спорный результат безопаснее заранее согласовать с юристами фонда.
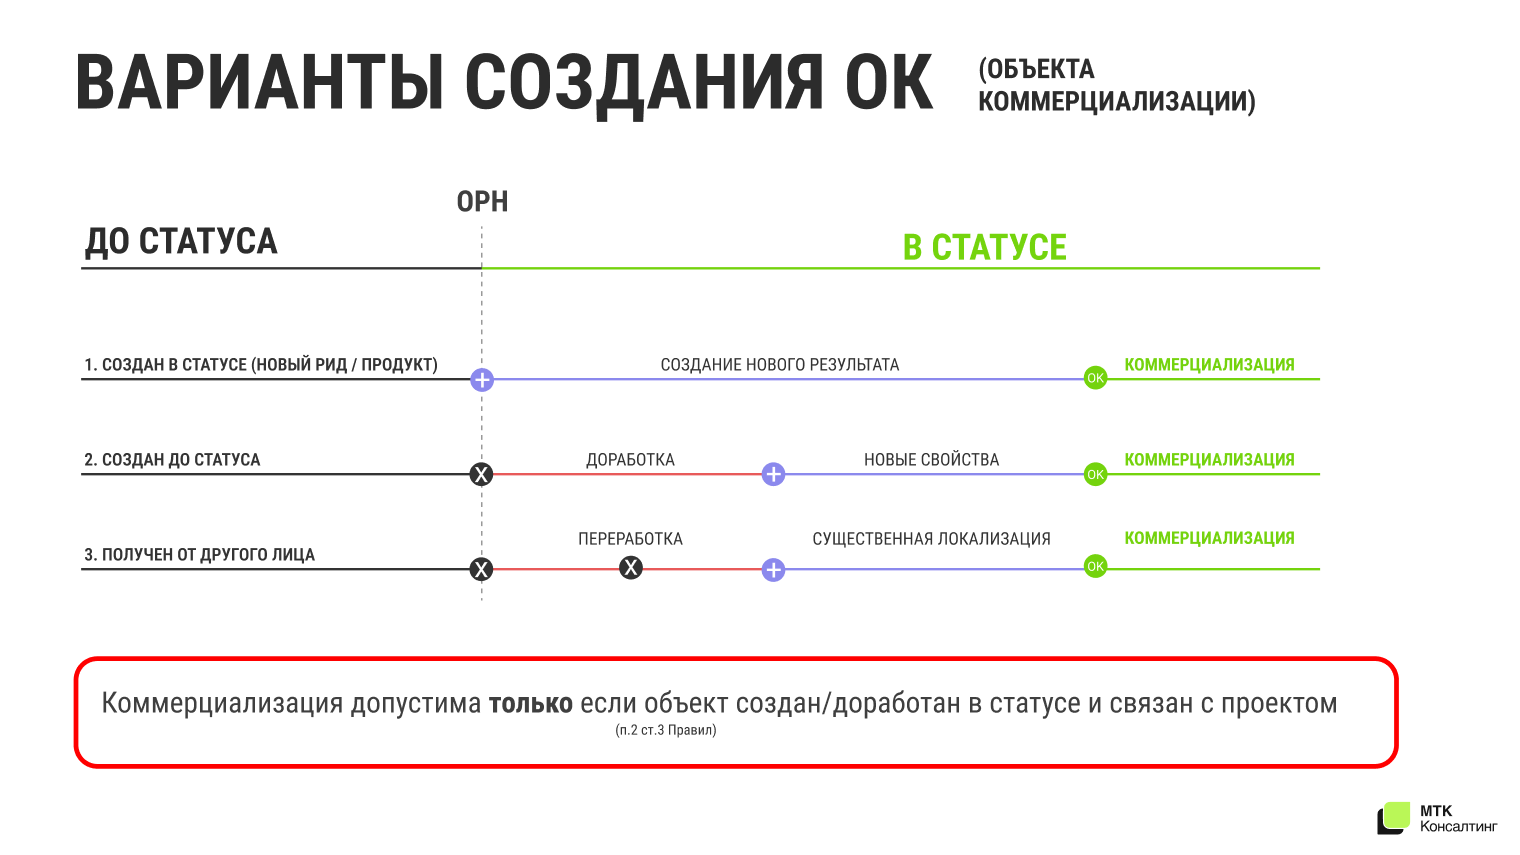
Одна деталь экономит потом много нервов: ОК не может быть создан до статуса. Продукт, готовый до входа в проект и продаваемый в прежнем виде, объектом коммерциализации для фонда не считается. Его продажи живут по отдельному правилу первого года.
Три законных способа получить ОК
- Создали уже внутри статуса. Новый, ранее не существовавший РИД или продукция как его материальное выражение. Тут проще всего: коммерциализируете напрямую.
- Создали до входа в проект. Тогда его надо доработать в период статуса так, чтобы появились новые свойства и качества, и доработка должна быть напрямую связана с инновационным проектом (абзац 4 подпункта 1 пункта 2 статьи 3). Просто продавать то, что было, нельзя.
- Взяли права у третьего лица. Нужна ваша собственная переработка с существенной степенью локализации ваших результатов: ваша часть разработки в конечном продукте должна быть значимой. Годичное окно первого года на купленный результат не распространяется: продавать его сразу после получения статуса нельзя, даже если доработка уже запланирована.
Глубину локализации меряют по Методике из приказа фонда от 30.11.2018 № 292-Пр, и в июле 2026 года фонд подтвердил, что документ не менялся. Методику применяют только там, где в разработке есть чужая интеллектуальная собственность; к своим разработкам, включая созданные до статуса, ее не применяют. Считают долю расходов в себестоимости: от 30 до 100% по первой формуле либо от 0 до 70% включительно по второй. Если формулы к объекту не подходят или у фонда остаются сомнения, он переходит к качественной оценке — есть ли в объекте ваш собственный результат и привела ли переработка чужого к новым свойствам и качествам.
От исключительного использования к существенному
Главное послабление 2026 года касается форм коммерциализации (так Правила называют разрешенные способы зарабатывать на объекте). Раньше пункт 3 статьи 3 разрешал выполнять работы и оказывать услуги исключительно за счет использования функционального назначения ОК. Производства продукции в этой форме не было вовсе. Слово «исключительно» отсекало все, где объект работал вместе с чем-то еще. Теперь в норме стоит существенное использование, а к работам и услугам добавлено производство продукции. Что считать существенным, Правила не расписывают: это решают эксперты в каждом случае.
Пример фонда: печь для горшков. Прежде участник продавал сами печи и оказывал услуги, которые делаются печью. Теперь он вправе производить и продавать горшки, которые эта печь выпустила.
В той же норме есть оговорка: фонд вправе приказом установить перечень продукции, на которую эта форма не распространяется. Такого перечня пока нет.
Платные экспертизы: норма есть, приказа нет
И тут на сцену выходят платные экспертизы. Правила в трех местах отдают спорный факт экспертам и там же говорят, что размер платы установит приказ фонда:
- новые свойства и качества у доработанного РИД;
- существенность степени локализации;
- степень существенности вовлечения ОК в оборот.
Приказа к середине сентября 2026 года нет — ни порядка, ни тарифов. Фонд называл срок «первое полугодие 2026 года» и его не выдержал. Значит, платной экспертизы у вас пока и не потребуют. Доработку подтверждают документами к годовому отчету: техзаданиями, приказами о рабочих группах, актами работ и испытаний, конструкторской документацией, данными бухучета о расходах на исследования, фактами регистрации прав. Форм этих документов фонд не устанавливает. Когда приказ выйдет, экспертиза коснется всех участников проекта, не только тех, кто заводит второй. Перед тем как закладывать расходы в бюджет, проверьте раздел документов на dochub.sk.ru.
Участвовать в экспертизах участник теперь обязан, это новый подпункт 5.1 статьи 5. И запомните аксиому: уйдете от экспертизы, и фонд вправе сам признать спорный факт установленным или опровергнутым, уже без вас.
Спорный доход можно закрыть и без экспертизы. Письменный запрос в Правовой департамент фонда с корпоративной почты участника, регламентный срок ответа 30 дней, либо встреча с юристами по видеосвязи. Позицию берите до сделки и уж точно до сдачи отчета. После того как доход нашли на камеральной проверке, договариваться поздно.
Что точно не считается коммерциализацией
Перечень форм коммерциализации в пункте 3 статьи 3 закрытый, поэтому в профильные 70% не пойдут:
- продажа старого продукта без доработки;
- выпуск товаров и услуг, в которых вашего РИД нет;
- перепродажа чужого объекта без вашей локализации;
- продажа товарного знака или купленного для производства оборудования: объектами коммерциализации они не являются;
- аванс за то, что объектом коммерциализации пока не стало. Его брать нельзя вовсе.
Раньше все это было прямым нарушением. Теперь по большей части нет: доход просто падает в 30% и на дивиденды не идет. Прямым нарушением осталась деятельность, которая вообще не является исследовательской и коммерциализацией ее результатов: по ней фонд обязан принять решение об исключении (подпункт 2 пункта 3 статьи 8).
Предохранитель от этого основания в 2026 году сильно ужался. Малозначительным фонд называет нарушение, по которому вместо исключения из проекта присылает предупреждение. Раньше таким считали случай, когда непрофильный доход не превысил 10% годовой выручки и 7 млн ₽. Этих порогов больше нет. Теперь малозначительность возможна в двух случаях: вы в отчетном периоде вообще не пользовались льготами участника либо вернули контрагенту полученный доход и поправили бухучет в срок, который назначил фонд (пункт 4 статьи 8). И малозначительности не будет никогда, если непрофильная деятельность связана с подакцизными товарами, добычей полезных ископаемых, игорным бизнесом, кредитованием, в том числе ломбардным, или страхованием.
Дочерние юрлица и займы: что поменялось
На этом регулярно спотыкаются группы компаний. Вносить объект коммерциализации в уставный капитал дочки больше не надо: форма коммерциализации через участие в другом юрлице с внесением ОК в течение 60 рабочих дней из Правил убрана. Само участие в других юрлицах, включая НКО, Правила отдельно не оговаривают и не запрещают.
У этой отмены есть вторая сторона, и о ней узнают на отчете. Раньше дивиденды от дочки, которая коммерциализировала внесенный в нее ваш объект, были профильным доходом: это и была та самая форма коммерциализации. Теперь такой формы нет, и дивиденды от дочерней компании фонд относит к иным видам деятельности: они идут в 30% и сами на дивиденды вам не раздаются. Чем занимается дочка, на квалификацию не влияет. Продажа доли в дочке — там же, в тридцати процентах, а прежний лимит на цену продажи (не выше стоимости этой доли по вашему бухучету) отменен.
Деятельность самой дочки Правила проекта не ограничивают, и один и тот же владелец в разных юрлицах допустим. Поэтому отдельная компания под аренду, перепродажи и финансовые операции остается самым спокойным решением.
С займами стало проще. Раньше процентный доход держали под потолком: ставка не выше ключевой, доход не больше 3 млн ₽ за год, заемщик не из офшорного перечня. Все три условия отменены. Сейчас ограничение одно: процентный доход по выданным займам живет в общей трети. Беспроцентный заем дохода не образует, поэтому по нему в лимит не попадает ничего: выдать такой заем учредителю можно и на пять лет, если деньги собственные и не грантовые. Из средств гранта заем не выдают ни под процент, ни без него.
Правила смотрят только на займы, которые выдаете вы. Полученный заем доходом не является, и брать его можно без ограничений: у учредителя, у физлица, у сторонней компании. Одна оговорка: если долг вам простили, прощенная сумма становится внереализационным доходом и попадает в 30%.
Случай из нашей практики. ИТ-участник со 100%-й дочкой, тоже участником проекта, годами подкармливал ее беспроцентными займами. По действующей редакции схема живет: владеть дочкой участнику никто не запрещает, и процентов по таким займам просто нет, считать в лимите нечего. Структуру дохода придется пересчитать в тот год, когда дочка решит распределить прибыль: эти дивиденды сядут в вашу непрофильную треть. И держите под рукой документы по сделкам внутри группы: фонд вправе запросить информацию по сделкам с аффилированными лицами, а на ответ дает не меньше 7 рабочих дней (пункт 8 статьи 7). Развилку, которой в Правилах прямо нет, все равно спокойнее закрыть официальным запросом в фонд и письменным ответом.
Учредители и директор: проверка по реестрам
Раньше по реестрам недобросовестных поставщиков фонд смотрел само юрлицо. 🔴 С 2026 года там же проверяют директора (единоличный исполнительный орган) и каждого учредителя, и запись о любом из них становится основанием для исключения всей компании.
Реестров при этом больше, чем обычно называют. В подпункт 8 пункта 3 статьи 8 входят четыре: собственный реестр фонда «Недобросовестные поставщики Фонда», реестр недобросовестных поставщиков по 44-ФЗ, такой же реестр по 223-ФЗ и реестр недобросовестных подрядных организаций по капремонту (постановление Правительства № 615). Рядом стоят три отдельных основания: перечень причастных к экстремистской деятельности или терроризму, реестр иностранных агентов и реестр фонда «Недобросовестные юридические лица, досрочно исключенные из реестра участников проекта». Иноагенты и экстремизм в Правилах появились только в этой редакции.
Время на исправление есть, но только по первой группе. Статус утрачивается не раньше чем через 12 месяцев с момента, как сведения появились в реестре, и решение вообще не принимается, если к тому дню, когда фонд узнал об обстоятельстве, оно уже устранено. По иноагентам и экстремизму такой отсрочки в Правилах нет.
Проверяйте директора и каждого учредителя по этим реестрам до подачи заявки и потом при каждой смене состава, особенно если у кого-то были проблемные госконтракты. У соискателя (так фонд зовет компанию, которая подала заявку на статус) смотрят тот же набор, и туда добавляется реестр «Недобросовестные получатели грантов Фонда». А про назначение нового директора фонд надо уведомить в течение 14 дней со дня записи в ЕГРЮЛ и сразу передать его телефон и почту.
Спец-правило для стартапов с крупным учредителем
Норма касается только стартапов и в Правилах она новая. Если у учредителя, которому принадлежит больше 50% голосов, выручка за отчетный год превысила 4 млрд ₽, у фонда появляется основание исключить стартап из реестра. Смысл понятный: за стартапом не должен стоять миллиардный холдинг.
Условие считают по учредителю — юридическому лицу. У учредителя-физлица выручки нет, у него доход, и по этому основанию фонд его не оценивает. Выручка других компаний такого человека к вам тоже не относится, пока они сами не владеют больше половиной голосов в вашем капитале.
Участие сохраняется, если к этому сроку вид участия изменен со стартапа на исследовательский центр партнера (ИЦП). На смену дают 6 месяцев с момента, как обстоятельства наступили. Но у перехода есть жесткое условие, о котором узнают поздно: ИЦП — это компания, в уставном капитале которой больше 50% голосов прямо или косвенно принадлежат партнеру фонда и которая работает по соглашению о партнерстве. Если ваш мажоритарий статуса партнера не имеет, требованиям к ИЦП компания не отвечает, и путь закрыт, пока он этот статус не получит. Третьего варианта нет: центр прикладных исследований с 1 января 2024 года не присваивают.
Вид участника меняет фонд, и только по вашему заявлению: сам он вас не переведет. Процесс идет через проектного менеджера, его контакты лежат в личном кабинете. Пропущенные полгода вернуть нельзя.
Тот же порог работает и на входе. Заявку на статус стартапа не подать, если выручка такого учредителя за календарный год перед годом подачи превысила 4 млрд ₽. Тогда заявка сразу на ИЦП.
ОКВЭД класса 72: новое обязательное требование
Срок для действующих участников истек 23 июля 2026 года: к этой дате в ЕГРЮЛ должны быть сведения о виде экономической деятельности класса 72 «Научные исследования и разработки» либо его подклассах. Требование в Правилах новое. Фонд срок не переносил и проверяет наличие кода на ежегодной камеральной проверке. С соискателя код спрашивают до подачи заявки на статус.
Основным этот код быть не обязан: норма требует только его наличия, так что достаточно добавить дополнительным. Перечня «подходящих для Сколково» кодов у фонда нет, требования именно к 72.19 тоже нет — берите тот подвид класса 72, который отвечает вашей фактической деятельности. Остальные коды удалять не нужно, в налоговую заявляйте любые. Доля выручки по кодам фонду не важна: значение имеет связь дохода с объектом коммерциализации.
Откройте выписку из ЕГРЮЛ и проверьте класс 72 сегодня. Если кода нет, последствия определит камеральная проверка.
С уставом история отдельная, и ее часто путают с ОКВЭД. Коды в устав не включают вообще. Формулировку предмета деятельности берут из типовой формы фонда дословно, менять и дополнять ее нельзя: общество осуществляет исключительно исследовательскую деятельность и коммерциализацию ее результатов в соответствии с 244-ФЗ, правилами проекта и приоритетами научно-технологического развития. Перечислять в уставе конкретные виды деятельности можно только по согласованию с фондом, и согласовывает он это лишь там, где закон требует указать вид деятельности в уставе ради лицензии.
А вот что надо вычистить: любые «иные виды деятельности» и «виды деятельности, не запрещенные законодательством» в любом пункте устава, включая вводные. Наличие в учредительных документах возможности вести не исключительно исследовательскую деятельность обязывает фонд исключить компанию из реестра. Если такие формулировки у вас остались, это новая редакция устава и регистрация изменений в налоговой. Проект в формате .doc до подачи в налоговую отправляют фонду на UstavSk@sk.ru, проверка занимает 15 рабочих дней.
Сколково и ИТ-аккредитация: льготы с 2026 года не совмещаются
🔥 Сами статусы совместимы. Компания вправе одновременно быть участником проекта и аккредитованной ИТ-компанией: выходить из проекта ради аккредитации не нужно, прекращать аккредитацию ради статуса — тоже.
Не совмещаются льготы. С 1 января 2026 года пониженные тарифы страховых взносов для аккредитованных ИТ-компаний не применяются организациями, у которых есть статус участника проекта «Сколково» или участника инновационного научно-технологического центра (ИНТЦ), и неважно, выполнены ли остальные условия ИТ-льготы. Это пункт 5 статьи 427 НК РФ, абзац ввел Федеральный закон № 425-ФЗ от 28 ноября 2025 года.
И выбирать вам не дадут. Запрет привязан к самому статусу участника, не к тому, применяете вы льготы проекта или нет: откажетесь от льгот участника, ИТ-льготу все равно не получите. Либо льготы участника проекта, либо никаких. Отказ от освобождения по НДС и налогу на прибыль оформить можно, но повторно его не предоставят. ИТ-льготу это все равно не откроет.
Поэтому считать надо деньги: сколько вы теряете на взносах и сколько выигрываете на остальных льготах. ИТ-тариф взносов с 2026 года — 15% в пределах единой предельной величины базы и 7,6% сверх нее. Тариф участника проекта — 15% с части выплат работнику за месяц свыше полутора МРОТ, и так десять лет со дня получения статуса. На стороне фонда к этому добавляются нули по НДС, налогу на прибыль и налогу на имущество, которых ИТ-аккредитация не дает вовсе. Сами ставки льгот участника при этом не менялись. Подробно о ставках и о том, сколько экономит участник, мы разбираем в статье про льготы и статус резидента Сколково.
Аккредитацию при этом никто не отнимает: теряются именно льготы для аккредитованных ИТ-компаний. С какой даты ИТ-льготы можно применять после утраты статуса участника, уточняйте в своей налоговой инспекции — фонд этот вопрос не разъясняет. И на ИТ-ипотеку сотрудники участника проекта не попадают: это программа Минцифры для аккредитованных компаний, и фонд к ней отношения не имеет.
Отдельно скажу про то, что я зову налогом на ИТ-льготы. В Налоговом кодексе есть обязанность крупных аккредитованных ИТ-компаний с выручкой от 1 млрд ₽ направлять 3% на поддержку вузов.
Что из этого важно прямо сейчас
Новые правила Сколково спрашивают с участника по итогам года, поэтому до отчета за 2026 год стоит успеть семь дел.
- Посчитайте долю профильной выручки за девять месяцев и прикиньте год целиком: переходное окно закрылось 23 июля, отчет за 2026 год пойдет по правилу 70/30 без скидок, а лимит смотрят и по кварталам нарастающим итогом. Каждую разовую перепродажу считайте по обороту, еще до подписания договора.
- Непрофильную выручку выносите из сколковского юрлица. Аренду, перепродажи и финоперации переселяйте в отдельную компанию либо расширяйте корзину 70% вторым проектом через экспертизу фонда: плату за экспертизу второго проекта Положение о статусе допускает, но приказа о ней пока нет.
- Откройте выписку из ЕГРЮЛ и проверьте код ОКВЭД класса 72. Срок был до 23 июля 2026 года, и заодно вычистите из устава любые «иные виды деятельности»: это уже новая редакция устава с регистрацией изменений.
- Проверьте директора и каждого учредителя по реестрам недобросовестных поставщиков (44-ФЗ, 223-ФЗ и реестры самого фонда), по реестру иноагентов и по перечню причастных к экстремизму. Повторяйте проверку перед каждой сменой состава.
- Если контролирующий учредитель идет к выручке свыше 4 млрд ₽, готовьте переход со стартапа в ИЦП заранее. На смену вида участия дается 6 месяцев с момента, когда обстоятельства наступили, и проверьте сразу, есть ли у этого учредителя статус партнера фонда: без него в ИЦП не перейти.
- Посчитайте, что вы теряете на ИТ-тарифе страховых взносов: с 2026 года участник проекта его не применяет, и отказ от льгот проекта его не вернет. Чем раньше цифры на руках, тем спокойнее пройдет разговор с акционерами.
- Спорные доходы закрывайте письменным запросом в Правовой департамент фонда до камеральной проверки. Заодно следите за приказом о порядке расчета доходов: к середине сентября 2026 года он не вышел, и долю 30% участники считают по собственной методике.
Общее у всех изменений одно: фонд проверяет, как ваши доходы связаны с инновационным проектом, и связь надо подтверждать документами. Кто переложит выручку заранее, пройдет отчет за 2026 год спокойно.
А захотите посчитать вашу конкретную модель до и после, понять, как переложить выручку под правило 70/30 и не вылететь на отчете, приходите на бесплатную консультацию. Напишите Лизе: @elizaveta753 — разберем ваш проект предметно, цифрами. 🚀